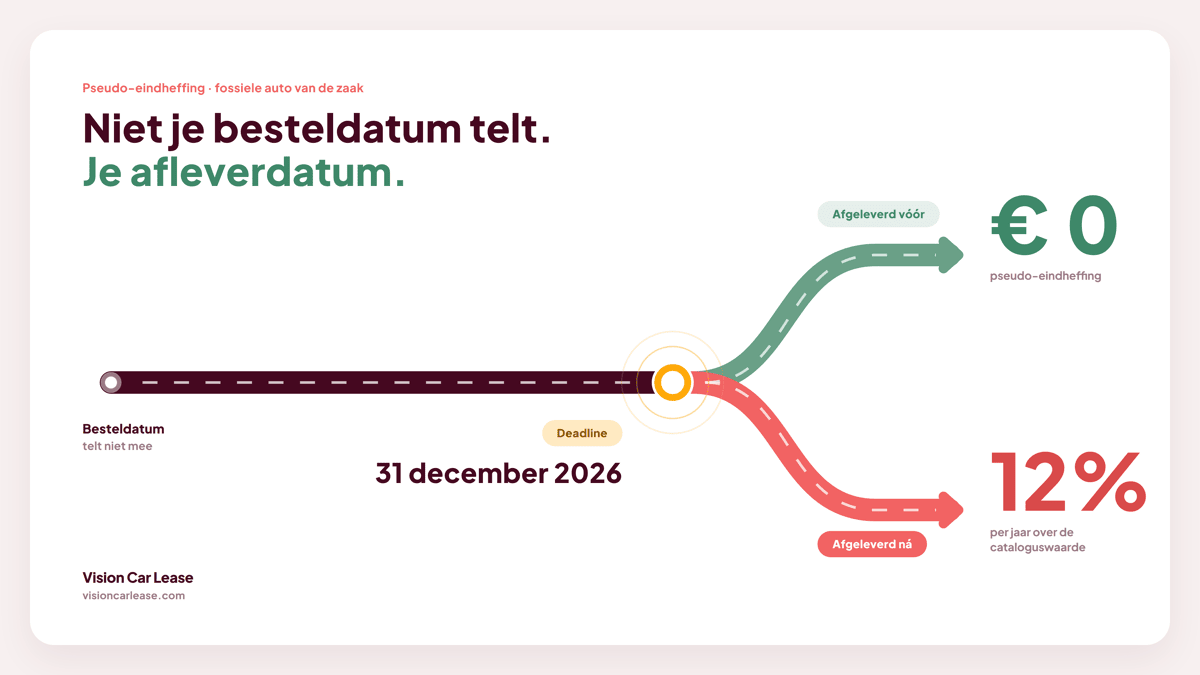
Bestel je in het najaar van 2026 nog een auto op benzine of diesel voor een medewerker, dan is de belangrijkste vraag niet welke korting je krijgt. De vraag is of die auto vóór 1 januari 2027 daadwerkelijk bij je medewerker op de oprit staat. Lukt dat niet, dan betaal je als werkgever vanaf de eerste dag een pseudo-eindheffing van 12 procent over de cataloguswaarde. Bij een auto van 50.000 euro gaat het om 6.000 euro per jaar, bovenop alle kosten die je al maakt. En omdat levertijden van nieuwe auto's flink kunnen oplopen, is die deadline dichterbij dan de kalender doet vermoeden.
Wij leggen je uit hoe de pseudo-eindheffing werkt, waarom het aflevermoment bepalend is en welke keuzes je nu nog kunt maken.
Wat is de pseudo-eindheffing?
De pseudo-eindheffing is een extra werkgeversheffing van 12 procent per jaar over de cataloguswaarde van een fossiele personenauto die je aan een medewerker ter beschikking stelt voor privégebruik. De cataloguswaarde is inclusief btw en bpm, dus de grondslag is hoger dan de nettoprijs die jij betaalt. De heffing gaat in op 1 januari 2027 en maakt deel uit van het Belastingplan 2026, dat in december 2025 door beide Kamers is aangenomen.
Onder fossiel vallen benzine, diesel en hybride. Volledig elektrische auto's en auto's op waterstof blijven buiten de heffing. Het gaat om personenauto's, dus bestelwagens vallen er niet onder. Een belangrijk detail: bij deze regeling telt woon werkverkeer mee als privégebruik. Dat is ruimer dan bij de bijtelling. Het kan dus voorkomen dat een medewerker geen bijtelling betaalt, terwijl jij als werkgever wel die 12 procent kwijt bent. De heffing wordt per maand berekend, en een deel van een maand telt als een volledige maand.
Twee dingen zijn goed om te weten. De pseudo-eindheffing mag je niet doorbelasten aan je medewerker, dus de rekening blijft volledig bij de werkgever. En de heffing raakt ook de dga die zelf in een fossiele auto van de zaak rijdt.
Waarom de levertijd bepaalt of je de pseudo-eindheffing betaalt
De datum die telt is het moment waarop je de auto aan je medewerker ter beschikking stelt, niet het moment waarop je hem bestelt. Je ondertekende leasecontract, de orderbevestiging of de datum waarop het kenteken op naam komt, doen voor het overgangsrecht niet mee. De auto moet uiterlijk 31 december 2026 zijn afgeleverd en beschikbaar zijn voor je medewerker.
Daar zit precies het risico van dit najaar. Bij een nieuwe auto uit fabriek is een levertijd van enkele maanden eerder regel dan uitzondering, en die belofte kan opschuiven door productieplanning of transport. Bestel je nu, dan krijg je in veel gevallen geen harde garantie dat de auto dit jaar nog rijdt. Wordt het januari of februari 2027, dan valt de auto buiten het overgangsrecht en betaal je vier jaar lang die 12 procent. Bij een cataloguswaarde van 50.000 euro loopt dat over een contract van 48 maanden op tot ongeveer 24.000 euro extra, alleen door een paar weken vertraging.
Zo werkt de overgangsregeling rond de pseudo-eindheffing
Auto's die vóór 1 januari 2027 al aan een medewerker ter beschikking zijn gesteld, vallen onder een overgangsregeling en blijven voorlopig buiten de pseudo-eindheffing. De einddatum daarvan stond eerst op 17 september 2030. Na kritiek uit de praktijk kondigde de staatssecretaris in juni 2026 aan die datum te verschuiven naar 1 januari 2031. Die versoepeling wordt formeel vastgelegd via het Belastingplan 2027 en is dus pas definitief na goedkeuring door beide Kamers. De heffing van 12 procent zelf staat wel vast.
Voor je contractkeuze maakt dat verschil. Een auto die eind 2026 wordt afgeleverd met een looptijd van 48 maanden, valt volledig binnen het overgangsrecht. Kies je voor 60 maanden, dan loopt het contract door tot na 1 januari 2031 en betaal je over de resterende maanden alsnog de heffing. Let ook op overdracht: gaat de auto tijdens de overgangsperiode naar een andere werkgever, dan vervalt het overgangsrecht. Binnen dezelfde werkgever mag je de auto wel aan een andere medewerker geven.
Welke auto's buiten de pseudo-eindheffing vallen
Naast elektrische auto's en auto's op waterstof blijven bestelwagens buiten de heffing, omdat die fiscaal geen personenauto zijn. Voor ondernemers met een bus of bestelwagen verandert er op dit punt dus niets, al blijven andere regels rond bpm en milieuzones wel gelden. Wil je hier meer over weten, dan lees je bij bedrijfswagenlease hoe wij dat inrichten.
Verder komen er uitzonderingen voor lesauto's, voor vervangend vervoer bij schade, reparatie of onderhoud gedurende maximaal veertien aaneengesloten dagen, en tot 1 januari 2031 voor één periode van maximaal zeven aaneengesloten dagen per kalenderjaar, bijvoorbeeld bij een tijdelijke huurauto. Ook deze uitzonderingen moeten nog formeel worden vastgelegd.
Wat je nu praktisch kunt doen
Begin met een inventarisatie van je wagenpark: welke auto's lopen af in 2027 en 2028, en welke daarvan zou je fossiel willen vervangen. Vervolgens heb je in de praktijk drie routes.
Wil je nog gebruikmaken van het overgangsrecht, kijk dan naar auto's uit voorraad in plaats van fabrieksorders. Een voorraadauto staat er al en kan binnen weken worden afgeleverd, waarmee je de deadline van 31 december 2026 haalbaar houdt. Stem daarbij de looptijd van je operational lease af op 1 januari 2031, zodat het contract niet doorloopt in de periode waarin de heffing alsnog begint.
Twijfel je nog of past een nieuwe auto pas later in je planning, dan is shortlease een nuttige overbrugging. Je houdt je medewerker mobiel zonder je voor vier jaar vast te leggen aan een fossiele auto die vanaf 2027 duurder uitpakt.
De derde route is de rekensom simpelweg omdraaien. Voor veel wagenparken wordt elektrisch leasen vanaf 2027 gewoon de voordeligste keuze, omdat je die 12 procent helemaal niet betaalt en je medewerker een lagere bijtelling houdt. Of dat voor jouw situatie klopt, hangt af van rijprofiel, laadmogelijkheden en restwaarde. Precies het soort berekening dat wij graag transparant met je doorlopen, zodat je ziet waar het verschil in zit.
Veelgestelde vragen over de pseudo-eindheffing
Vanaf 1 januari 2027, voor fossiele personenauto's die vanaf dat moment voor het eerst aan een medewerker ter beschikking worden gesteld voor privégebruik.
De heffing van 12 procent per 1 januari 2027 is definitief en vastgelegd in het Belastingplan 2026. De aangekondigde versoepelingen, waaronder de verlenging van het overgangsrecht tot 1 januari 2031, worden pas via het Belastingplan 2027 wettelijk vastgelegd.
Nee. De heffing komt volledig voor rekening van de werkgever en mag niet worden verhaald op de berijder.
Ja. Rijd je als dga een fossiele auto van de zaak die je ook privé gebruikt, dan betaalt de bv de heffing. Een ondernemer met een eenmanszaak of vof betaalt de heffing niet voor zichzelf, maar wel voor personeel.
Nee. De heffing geldt alleen voor personenauto's. Bestelwagens en andere bedrijfsvoertuigen vallen erbuiten.
Dan geldt de heffing wel. Bij deze regeling ziet de Belastingdienst woon werkverkeer als privégebruik, anders dan bij de bijtelling. Alleen een auto die uitsluitend zakelijk wordt gebruikt blijft buiten de heffing, en dat moet je kunnen aantonen.
Nee. De vrijstelling die bij de bijtelling geldt onder 500 privékilometers per jaar werkt hier niet. Wat telt, is of de auto voor privégebruik beschikbaar is gesteld.
Dan valt de auto buiten het overgangsrecht en betaal je vanaf de eerste maand de pseudo-eindheffing, ook al is het contract in 2026 gesloten. Het aflevermoment is bepalend, niet de besteldatum.
Dan vervalt het overgangsrecht op die datum en betaal je over de resterende looptijd alsnog 12 procent per jaar. Stem de looptijd daar dus nu op af.
Gratis leaseadvies van Vision Car Lease
De pseudo-eindheffing is geen regel die je in december nog even regelt. Wil je een fossiele auto nog onder het overgangsrecht laten vallen, dan moet die auto binnen enkele maanden staan te rijden. En wil je die heffing helemaal voorkomen, dan is dit het moment om de overstap naar elektrisch serieus door te rekenen.